Qu'est-ce que l'immobilier value-add ?
L'immobilier core est déjà stabilisé : loué, conforme, au rendement régulier. Le value-add vise des actifs sous-utilisés, vacants ou mal positionnés, où une rénovation, un changement d'usage ou un changement d'exploitant libère une valeur qui n'est pas encore exprimée. Un rendement supérieur, et du travail à faire.
Qu'est-ce qui distingue Crayon Partners ?
Deux parcours qu'on croise rarement dans la même pièce : l'immobilier institutionnel et le capital-risque. Cette combinaison nous pousse vers des stratégies à forte composante opérationnelle, parce que la valeur ne tient plus aux murs seuls mais à ce qu'un immeuble sert à faire et à la manière dont il est exploité. Nous achetons, repositionnons et exploitons, au lieu d'acheter et d'attendre. Et nous y sommes nous-mêmes : les associés de Crayon Partners investissent dans chacun de nos véhicules, aux mêmes conditions que tous les autres.
Pourquoi la résilience décide-t-elle de la valeur d'un actif ?
Les bureaux ont montré ce qui arrive quand un immeuble cesse de correspondre à la façon dont on vit et dont on travaille : la valeur ne s'érode pas doucement, elle s'en va. Un fonds détient cinq à dix ans, mais l'acheteur, au bout, acquiert les dix années suivantes. La question à l'entrée n'est donc pas ce que l'actif rapporte aujourd'hui, c'est de savoir s'il répondra encore à un besoin réel dans trente ans. C'est là que l'impact et la résilience se rejoignent : un actif qui répond à un besoin dont la société ne peut pas se passer est un actif qui trouve encore preneur.
Qu'est-ce que le rent-to-own ?
Un ménage loue le logement qu'il compte acheter, à des conditions fixées dès le départ, et avance vers l'acquisition en y vivant. C'est une voie vers la propriété pour ceux qui ont les revenus d'un crédit mais pas l'apport. Pour le fonds, c'est un actif loué avec un acquéreur déjà identifié à l'intérieur, et un logement qui peut être reloué ou vendu sur le marché libre si cet acquéreur ne va pas au bout.
Qui sont les emprunteurs de demain ?
Des gens à qui une banque prêterait aujourd'hui s'ils avaient l'apport. Ils gagnent assez pour porter une mensualité de crédit, et la plupart versent déjà ce montant en loyer. L'obstacle est l'apport, presque impossible à constituer quand on loue dans une capitale, et c'est précisément ce que la structure résout. Chaque ménage est analysé avant que le logement ne lui soit réservé, sur ses revenus, sa capacité d'endettement et son emploi, exactement comme le ferait un prêteur, et l'immeuble est analysé séparément, pour que la sortie ne repose jamais sur une seule signature. La demande est immense, et elle est solvable.
Quel niveau de risque porte-t-on sur les actifs eux-mêmes ?
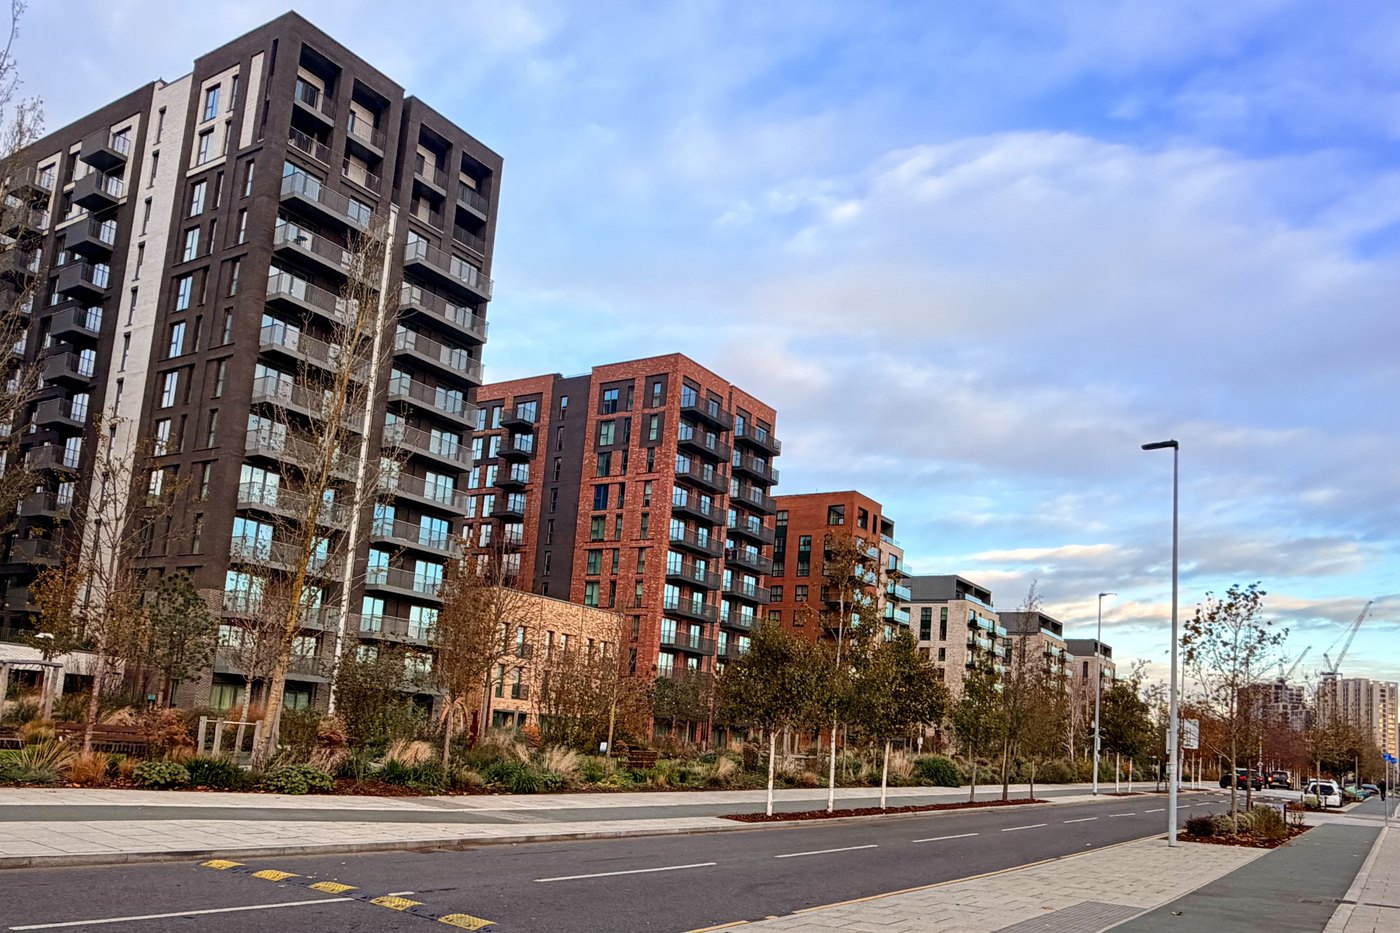
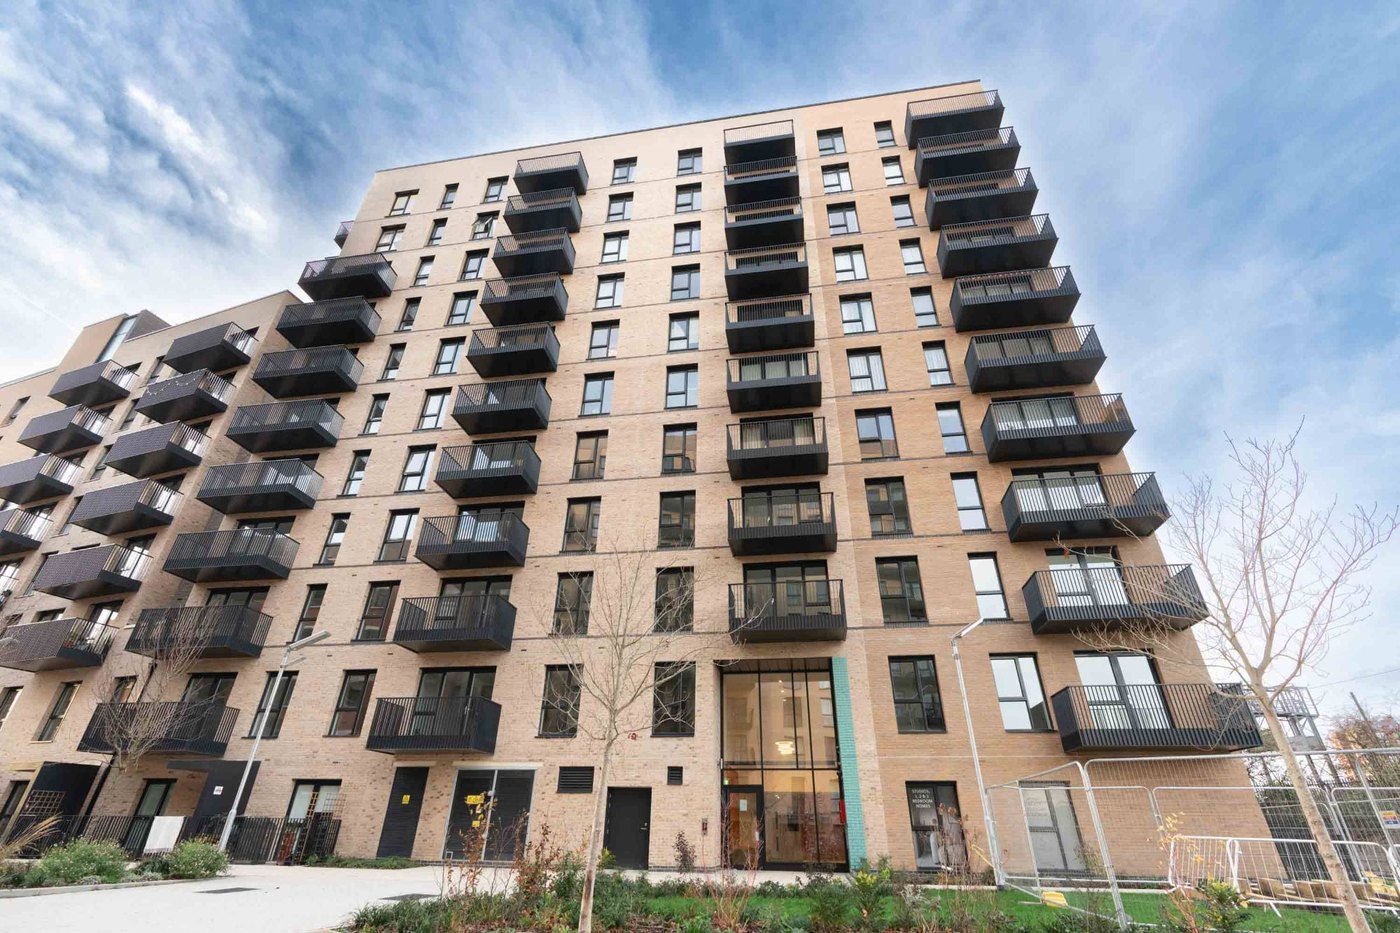
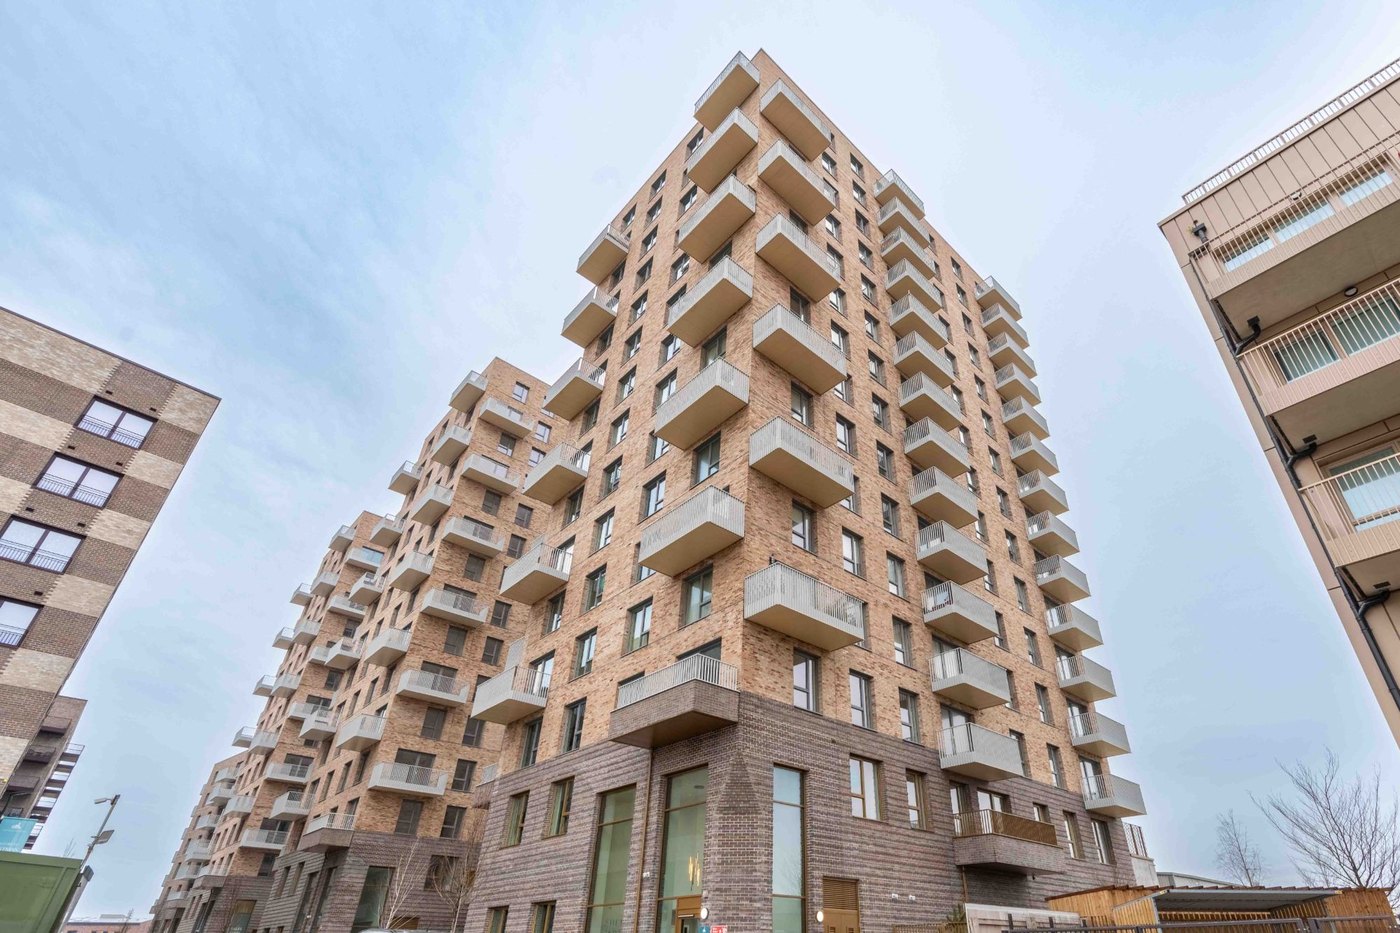
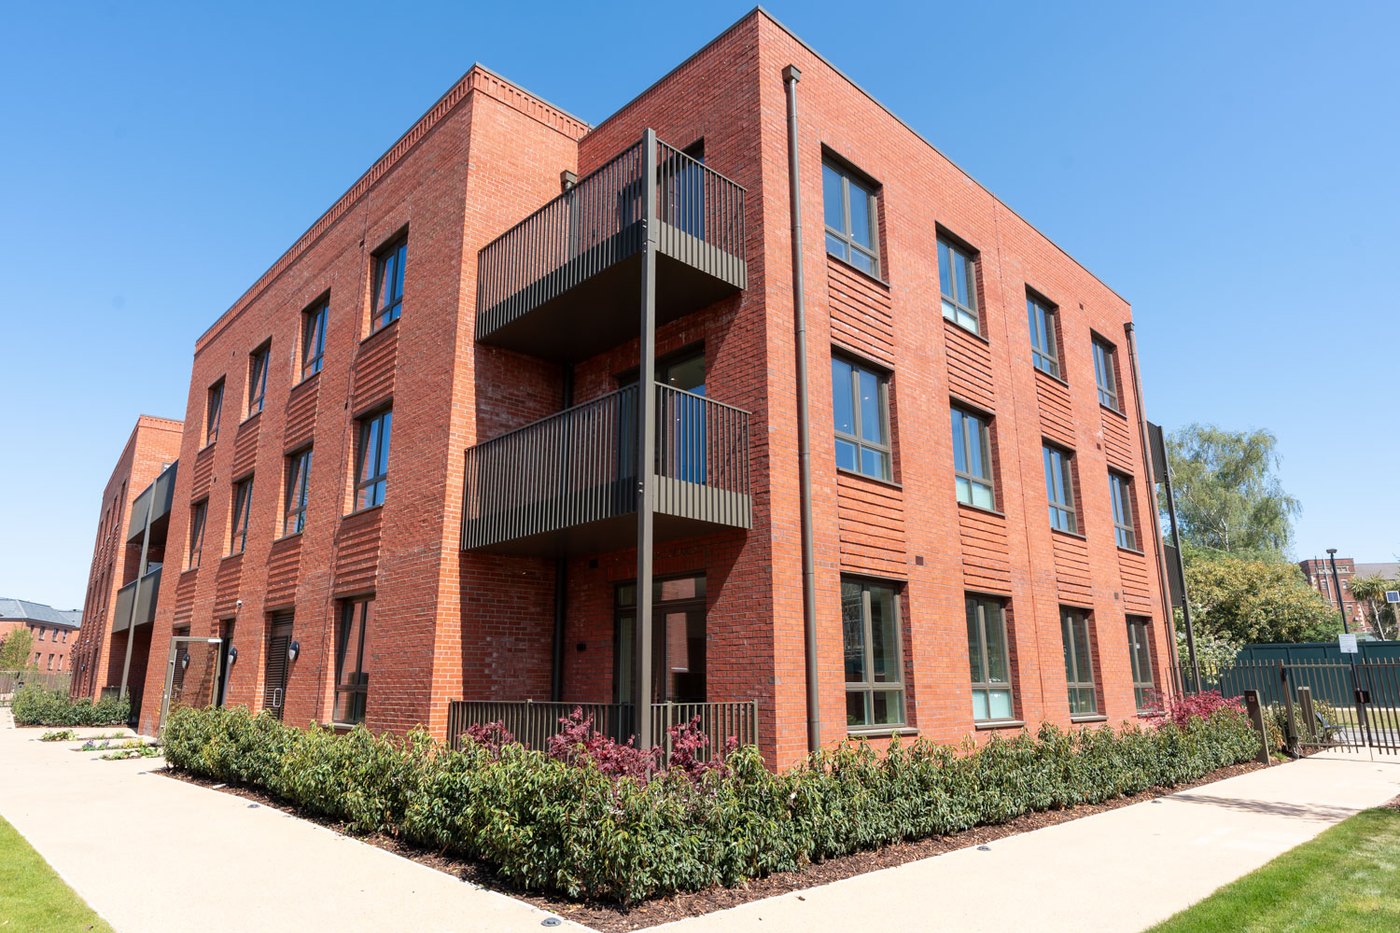
Moins que l'étiquette value-add ne le laisse croire. Crayon Jaune achète des logements neufs, déjà construits et livrés : ni risque de construction, ni risque d'urbanisme, le travail est commercial et opérationnel. Crayon Bleu prend des rénovations, dans un périmètre arrêté avant l'acquisition et chiffré sur ce que notre équipe a déjà livré sur des immeubles comparables. Nous prenons un risque sur l'usage et sur l'exécution, pas sur le fait qu'un immeuble sorte de terre.
Pourquoi regarder toute l'Europe plutôt qu'un seul marché ?
Les capitales ne bougent pas ensemble. La tension locative, le coût du financement, les livraisons et la réglementation évoluent à des rythmes différents à Londres, Paris, Madrid ou Bruxelles, et un mandat limité à un seul marché doit acheter ce que ce marché propose au moment où il le propose. En couvrir plusieurs permet de s'abstenir là où les prix sont mauvais et d'engager là où ils ne le sont pas. C'est aussi ainsi qu'une stratégie prouve qu'elle est un modèle et non un accident local.